La sicurezza alimentare non dipende soltanto da quanto un paese riesce a produrre. Dipende dalla possibilità di far arrivare ciò che produce dove serve e dalle condizioni che rendono possibile quella produzione: energia, fertilizzanti, sementi, infrastrutture, trasporti e accesso ai mercati. È una rete di dipendenze che, finché funziona, tende a scomparire dalla nostra percezione. Quando si interrompe, diventa improvvisamente visibile.
Il grano è uno degli esempi più significativi. Russia e Ucraina hanno acquisito negli ultimi decenni un peso considerevole nel commercio mondiale del frumento. Secondo l'OECD-FAO Agricultural Outlook 2025-2034, la Russia è destinata a rimanere il principale esportatore mondiale, con circa un quarto delle esportazioni globali di grano entro il 2034. Una simile concentrazione rende inevitabilmente il mercato sensibile alle crisi politiche e militari.
Lo si è visto quando gli attacchi alle infrastrutture e alle navi hanno creato nuove difficoltà per le esportazioni russe e ucraine. Alcuni compratori asiatici hanno iniziato a rivolgersi a fornitori alternativi, dall'Australia all'Argentina, con costi di trasporto e approvvigionamento più elevati. Il problema, però, non riguarda soltanto il prezzo del grano. Riguarda la sua possibilità di arrivare a destinazione.
L'Ucraina continua a produrre ed esportare cereali, ma in condizioni radicalmente diverse da quelle precedenti all'invasione. Le infrastrutture portuali sono state ripetutamente colpite e, con le nuove offensive del 2026, il traffico nel Mar Nero ha subìto ulteriori contraccolpi. Circa il 90% delle esportazioni cerealicole ucraine passa normalmente attraverso i porti del Mar Nero: quando quelle rotte vengono meno, le alternative terrestri e fluviali non possono sostituirle integralmente e, in molti casi, risultano più costose. È qui che la geopolitica incontra la logistica.
Tra un campo di grano e il consumatore ci sono silos, ferrovie, strade, porti, navi, assicurazioni e sistemi finanziari. Un raccolto può essere abbondante e, nello stesso tempo, risultare difficilmente disponibile se manca l'infrastruttura necessaria per trasportarlo. Il porto, in questo senso, è parte del raccolto: non perché produca il grano, ma perché ne determina la possibilità di raggiungere il mercato.
La guerra ha reso evidente anche un'altra forma di dipendenza, meno spettacolare ma forse ancora più strutturale: quella dai fertilizzanti. L'agricoltura contemporanea dipende in misura considerevole da azoto, fosforo e potassio. E la produzione dei fertilizzanti azotati è strettamente legata all'energia e al gas naturale. Quando l'energia diventa più costosa o una catena di approvvigionamento viene interrotta, l'effetto sull'agricoltura non è necessariamente immediato: può manifestarsi mesi dopo, quando arriva il momento della semina o del raccolto.
Per l'Europa è un problema tutt'altro che teorico. Il regolamento europeo 2026/1181 rileva che nel 2024 l'Unione ha importato circa 2 milioni di tonnellate di ammoniaca e 5,9 milioni di tonnellate di urea, oltre a 6,7 milioni di tonnellate di fertilizzanti azotati e miscele contenenti azoto. Il mercato europeo rimane quindi esposto alle importazioni e alla concentrazione dell'offerta in un numero relativamente ristretto di paesi.
La vulnerabilità alimentare, in altre parole, può cominciare molto prima che il grano arrivi al porto. Può cominciare nel momento in cui un agricoltore non trova, o trova a un prezzo troppo elevato, ciò che gli serve per coltivarlo.
La crisi del 2026 ha aggiunto un ulteriore elemento. Secondo la FAO, le interruzioni dei flussi attraverso lo Stretto di Hormuz hanno creato tensioni nell'approvvigionamento dei fertilizzanti che potrebbero incidere sui raccolti della seconda metà dell'anno e del 2027. È un altro esempio di quanto la distanza geografica non basti più a separare una crisi energetica da una crisi agricola.
Per l'Europa la questione è particolarmente delicata. L'Unione è una delle principali potenze agricole e una grande esportatrice di prodotti agroalimentari, ma la sua capacità produttiva non coincide con l'indipendenza. Un sistema può essere molto produttivo e rimanere esposto se dipende dall'esterno per alcuni degli input essenziali alla produzione. È anche per questo che parlare semplicemente di autosufficienza rischia di essere fuorviante.
Un paese completamente chiuso in sé stesso non è necessariamente più sicuro. Una produzione agricola concentrata può essere vulnerabile alla siccità, alle malattie delle colture o agli eventi meteorologici estremi. La stessa OECD-FAO segnala, per il prossimo decennio, il rischio di oscillazioni più marcate dei raccolti e dei prezzi proprio in conseguenza delle condizioni climatiche e degli eventi estremi. Il tema vero è dunque la resilienza.
Un sistema resiliente non è quello che non dipende da nessuno, ma quello che non dipende in modo irreversibile da un solo fornitore, da una sola rotta o da una sola fonte di energia. Significa poter cambiare rapidamente interlocutore quando una fornitura viene meno, disporre di capacità di stoccaggio, mantenere infrastrutture alternative e conservare una base produttiva interna sufficiente a superare le fasi di maggiore difficoltà. È una concezione della sovranità alimentare molto diversa dall'autarchia.
I mercati stanno già mostrando quanto questa distinzione sia importante. Nell'agosto 2026 l'indice FAO dei prezzi alimentari ha raggiunto il livello più alto dal novembre 2022. Il sottoindice dei cereali è aumentato del 2,2% in un solo mese e la FAO ha rivisto al ribasso le proprie previsioni sulla produzione cerealicola mondiale. Tra i fattori di rischio indicati figurano gli eventi meteorologici estremi, i conflitti e le interruzioni delle rotte commerciali nel Mar Nero.
Non è soltanto una questione di prezzi. È il segnale di quanto rapidamente un problema geopolitico o logistico possa trasferirsi all'economia reale. Per l'Europa, quindi, la sfida non consiste nell'inseguire una impossibile autosufficienza totale. Consiste nel capire quali dipendenze siano accettabili e quali, invece, possano diventare strategiche: dai fertilizzanti all'energia, dai porti alle rotte commerciali, fino alle capacità di stoccaggio e alle infrastrutture.
La domanda decisiva, allora, non è soltanto quanto grano l'Europa sia in grado di produrre ma quanto sia in grado di resistere quando una delle condizioni che rendono possibile quella produzione viene improvvisamente a mancare.
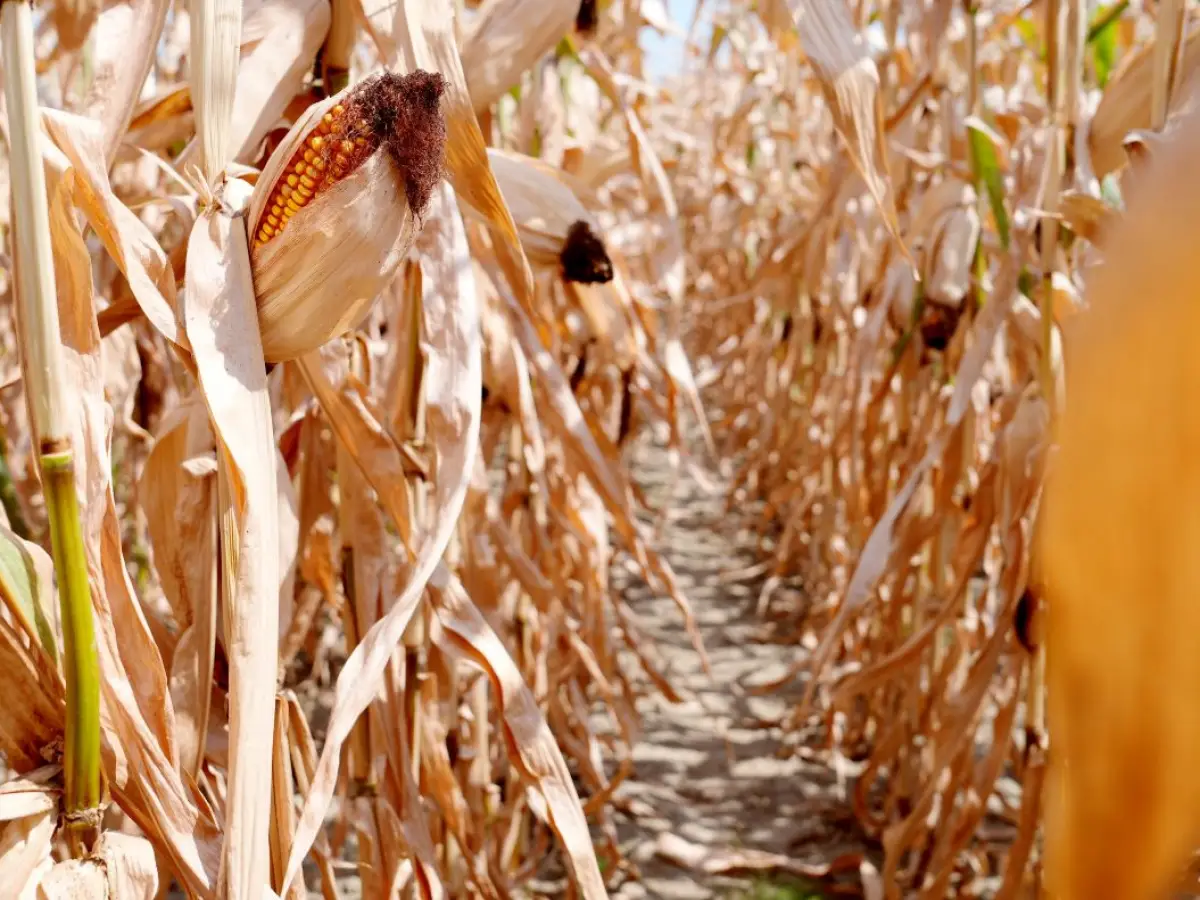
In copertina: un campo di mais secco a causa della siccità nell’estate 2026 in provincia di Pavia, foto di Duilio Piaggesi, Agenzia IPA