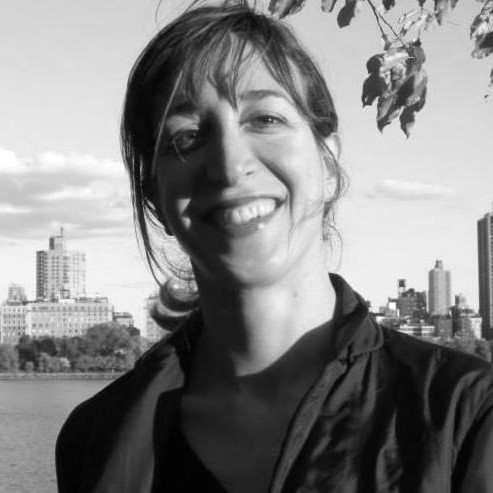
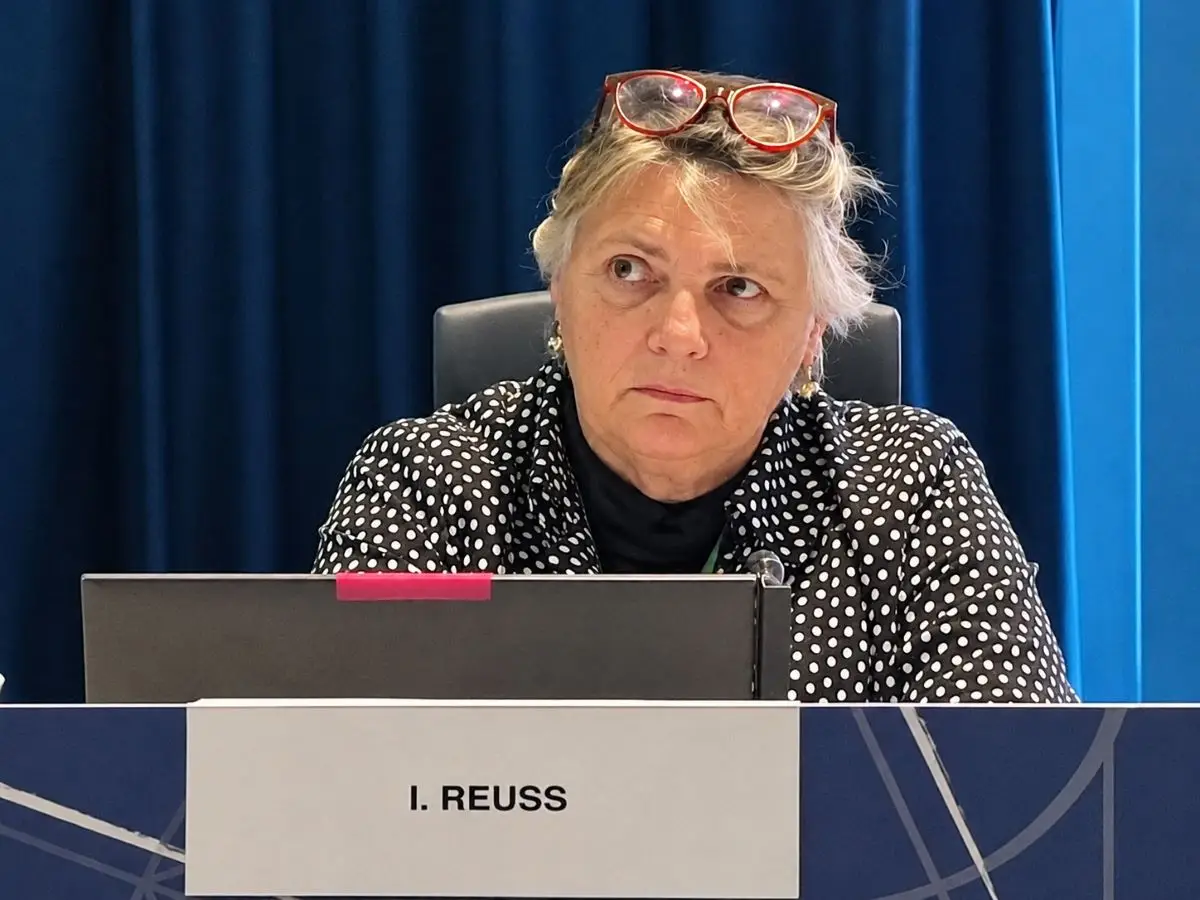

Dalla valutazione dei rischi alla costruzione di strumenti finanziari capaci di sostenere interventi nel lungo periodo, la biodiversità pone sfide che richiedono una maggiore integrazione tra finanza, politiche pubbliche e conoscenza degli ecosistemi. Ne parliamo con Isabel Reuss, senior climate and social advisor presso il Forum per la finanza sostenibile, associazione no profit nata nel 2001 per promuovere la conoscenza e la pratica dell'investimento sostenibile e responsabile in Italia.
Come Forum per la finanza sostenibile, nel 2024 avete pubblicato il paper Finanza sostenibile e biodiversità. Una guida per gli operatori: si era nel pieno della stagione europea della regolamentazione, che poi ha lasciato spazio a una fase di semplificazione. È un rischio per la finanza della biodiversità oppure il mercato è ormai abbastanza maturo per proseguire anche senza obblighi stringenti?
Quello che sta accadendo non va letto tutto in chiave negativa. La semplificazione normativa, che va distinta dall’arretramento della regolamentazione, può avere anche aspetti positivi, soprattutto quando consente di ridurre costi e oneri legati alla raccolta e all’analisi dei dati. Valuto positivamente anche le modifiche introdotte nella SFDR, con la creazione di una categoria di transizione, perché la biodiversità va letta anche attraverso questo concetto: è utile riconoscere che non esistono soltanto attività già pienamente sostenibili e attività che non lo sono, ma anche percorsi di miglioramento. Diversa, invece, è la riduzione delle informazioni richieste alle imprese, per esempio nell’ambito degli standard europei di rendicontazione della sostenibilità. Se diminuiscono gli indicatori e il numero di aziende obbligate a rendicontare, si rischia di perdere informazioni importanti.
Le aziende stanno abbandonando il percorso verso la rendicontazione, non essendo più obbligate?
Non è detto. Secondo la mia esperienza, le aziende che avevano già cominciato a lavorare su questi temi continueranno a farlo, anche se dovranno rendicontare meno dati. Le altre aziende stanno comunque diventando più consapevoli dei rischi legati alla natura, perché gli effetti delle alluvioni, delle inondazioni, della siccità e delle ondate di calore sono sempre più evidenti.
Semplificare, quindi, non vuol dire fare un passo indietro.
No. Semplificare non vuol dire fare a meno degli obblighi: la consapevolezza degli operatori sta crescendo, ma questo non significa che tutti siano già pronti ad agire autonomamente. Lo stesso Draghi ha parlato di semplificazione, non di deregolamentazione. È importante, però, che la semplificazione non diventi un pretesto per rinunciare a considerare i rischi e gli impatti. A questo proposito, un altro aspetto positivo che individuo in questa fase (mi riferisco alla Nature Restoration Law) riguarda la possibilità di analizzare non soltanto gli interventi che migliorano la situazione, ma anche quelli che la peggiorano. Penso, per esempio, ai sussidi e agli incentivi che possono avere effetti negativi sulla biodiversità: se ci concentriamo esclusivamente su come migliorare, senza considerare ciò che continua contemporaneamente a produrre danni, difficilmente riusciremo a ottenere risultati.
Come si stanno muovendo gli operatori finanziari in questi anni?
Vedo molto movimento sia nel settore assicurativo sia in quello bancario, anche se con modalità diverse. Il settore assicurativo è probabilmente quello in cui i cambiamenti sono più visibili. Gli operatori si stanno rendendo conto che una quota consistente dei danni provocati dagli eventi catastrofali non è coperta da assicurazione e che, se la situazione dovesse proseguire in questo modo, alcuni rischi potrebbero diventare difficilmente assicurabili. Si stanno quindi sviluppando iniziative a livello nazionale ed europeo per favorire la collaborazione e la condivisione dei dati. Si stanno sperimentando, inoltre, strumenti come le assicurazioni parametriche. È un segno che il settore sta cercando risposte a rischi che non può più considerare marginali.
Il settore bancario, invece?
Per le banche il cambiamento passa dalla crescente attenzione alla dipendenza delle imprese dalla natura e alle conseguenze che questo può avere sui risultati economici, come dimostrano alcune importanti analisi condotte a livello globale. È un passaggio importante, perché rende più evidente il collegamento tra natura e rischio finanziario. Se un’impresa dipende fortemente da una risorsa naturale, il deterioramento di quella risorsa può compromettere la sua attività e, di conseguenza, la sua capacità di ripagare un finanziamento. La biodiversità comincia così a entrare nel risk management: non si tratta soltanto di finanziare progetti con effetti positivi sulla natura, ma anche di comprendere come la dipendenza dagli ecosistemi e gli impatti che le imprese esercitano su di essi possano influire sul profilo di rischio.
Il volume degli investimenti è sufficiente rispetto alle necessità?
Su questo aspetto il quadro rimane preoccupante. Tra i recenti dati diffusi dall’UNEP, uno mi ha colpito particolarmente: nel 2023 circa 7.300 miliardi di dollari sono stati investiti in attività dannose per la biodiversità, a fronte di circa 220 miliardi destinati a favore della biodiversità. Le stime possono variare, ma la contraddizione resta: continuiamo a destinare risorse ingenti ad attività che danneggiano la natura, mentre gli investimenti per proteggerla e ripristinarla restano insufficienti. Per questo ritengo che il divario finanziario sia ancora molto ampio. Non basta aumentare gli investimenti positivi: bisogna anche intervenire sui flussi finanziari che alimentano il degrado. È un aspetto che le politiche pubbliche dovrebbero considerare.
La biodiversità è più difficile da misurare rispetto al clima, perché non esiste un indicatore unico paragonabile alla tonnellata di CO₂ equivalente. Quali metriche possono utilizzare oggi gli operatori finanziari?
Prima di tutto va fatta una distinzione tra dipendenze e impatti. Da una parte dobbiamo capire quanto un’impresa dipenda dalla biodiversità e dai servizi forniti dagli ecosistemi; dall’altra, dobbiamo valutare quali effetti producano le sue attività sulla natura. In ogni caso, non credo che arriveremo a una misura unica, valida per qualsiasi situazione. Chi lavora sulla biodiversità tende spesso a cercare indicatori molto specifici, adatti a descrivere ogni singolo progetto. Ma, quando un operatore finanziario deve valutare un intero portafoglio, non può analizzare ogni attività con lo stesso livello di dettaglio. Occorre trovare modalità per aggregare le informazioni e costruire indicatori sintetici, o proxy, che consentano di effettuare una prima valutazione.
Il progetto europeo BIO-CAPITAL, a cui partecipa anche il Forum per la Finanza Sostenibile, unisce tre mondi che di solito non si parlano: la conservazione, la finanza e le tecnologie spaziali. Che cosa possono offrire concretamente agli investitori strumenti come l’analisi geospaziale e le tecnologie satellitari?
I dati satellitari possono essere molto utili, innanzitutto perché consentono di raccogliere grandi quantità di informazioni sui territori e sui cambiamenti che avvengono nel tempo. Possono aiutare a individuare una situazione iniziale, una baseline, rispetto alla quale valutare gli effetti di un intervento. Possono inoltre contribuire a individuare alcuni segnali di miglioramento, ma è importante combinarli con altre informazioni. In una foresta, per esempio, i primi cambiamenti possono riguardare la presenza di muschi o funghi, prima ancora che siano visibili trasformazioni significative nella crescita degli alberi. Bisogna però essere consapevoli dei limiti di questi strumenti. Un satellite può rilevare la presenza di vegetazione, ma non sempre è in grado di distinguere una foresta naturale da una piantagione composta da un’unica specie. Dall’alto entrambe possono apparire verdi, ma dal punto di vista della biodiversità sono situazioni molto diverse. Per questo i dati satellitari non possono sostituire ogni altra forma di verifica: devono essere integrati con osservazioni e informazioni raccolte sul territorio.
BIO-CAPITAL esplora anche i diversi meccanismi di finanziamento per la biodiversità, dai pagamenti per i servizi ecosistemici ai crediti di biodiversità, dalle diverse forme di finanza mista, o blended finance, ai debt-for-nature swap. Quali strumenti ritiene più promettenti?
La vera sfida è capire quali combinazioni possano dare vita a soluzioni economicamente e finanziariamente sostenibili. Il problema fondamentale è che la biodiversità può essere finanziata, ma spesso non genera ricavi diretti. Gli interventi producono benefici importanti, ma questi sono in molti casi collettivi: non si traducono necessariamente in un flusso di cassa per chi investe. È una differenza decisiva rispetto ad altri investimenti, perché un investitore privato deve comunque valutare il rapporto tra rendimento, liquidità e rischio. Per questo credo che molti progetti di conservazione e ripristino avranno bisogno di combinare risorse pubbliche e private, con funzioni diverse e complementari.
C’è il tema delle risorse disponibili.
Se vogliamo realizzare progetti su scala territoriale, come richiedono le strategie di ripristino, servono finanziamenti significativi. Ma molti paesi europei devono fare i conti con i vincoli del debito pubblico. Occorre quindi capire come distribuire il finanziamento tra settore pubblico e privato e quali strumenti possano consentire di mobilitare capitali senza trasferire tutti i costi sul bilancio dello stato. La finanza mista mi sembra una strada importante, proprio perché permette di combinare risorse e competenze diverse. Non basta, però, affiancare capitale pubblico e privato: bisogna costruire modelli che tengano conto dei rischi, dei tempi di realizzazione e della natura dei benefici prodotti.
Scala ridotta dei progetti, mancanza di flussi di cassa, incertezza normativa: qual è il principale ostacolo alla diffusione di questi strumenti?
A mio avviso, uno dei problemi principali è l’aggregazione. Molti progetti sono piccoli e, presi singolarmente, non raggiungono la dimensione necessaria per accedere al mercato finanziario. I grandi investitori, compresi i fondi, hanno bisogno di strumenti con un certo livello di liquidità. Occorre quindi trovare il modo di aggregare più iniziative, così da costruire operazioni sufficientemente grandi e accessibili al mercato. La questione è capire chi possa svolgere questo ruolo. Potrebbero essere coinvolte banche di sviluppo, fondazioni, assicurazioni, banche e associazioni di categoria. Ma l’aggregatore deve anche assumersi una parte del rischio di credito, ed è proprio questo uno degli aspetti che rende più difficile individuare soggetti disposti a farlo. Le fondazioni, soprattutto quelle regionali, potrebbero avere un ruolo attivo. In generale, servono soggetti capaci di mettere insieme progetti diversi, strutturarli e renderli finanziabili. Non basta che esistano iniziative valide dal punto di vista ambientale: devono anche poter essere trasformate in operazioni adatte alle caratteristiche del mercato.
C’è inoltre il tema delle tempistiche.
Gli ecosistemi hanno ritmi di rigenerazione lunghi: per modificare in modo significativo le condizioni di una foresta possono servire decenni. Molti investitori, invece, cercano risultati in tempi più brevi. Esistono strumenti finanziari che possono aiutare a gestire orizzonti temporali lunghi, ma non tutti gli investitori sono disposti ad attenderli. Anche per questo la combinazione tra risorse pubbliche e private è importante. Il capitale privato può contribuire a finanziare gli interventi, mentre il settore pubblico può sostenere i benefici collettivi e assumere impegni di lungo periodo che difficilmente possono essere richiesti a un singolo investitore. Infine, credo che dovremmo lavorare di più su come attribuiamo valore alla biodiversità.
In che modo?
I benefici per la società sono evidenti, ma non sempre trovano una rappresentazione economica adeguata. Se un’attività danneggia un ecosistema, i costi possono ricadere sulla collettività senza comparire direttamente nei conti dell’impresa. Al contrario, i benefici prodotti dalla tutela della natura possono non tradursi in ricavi per chi li genera. È un problema che ricorda quello di altre attività socialmente utili che non producono un flusso di cassa diretto, come il lavoro domestico e di cura, per esempio, che genera un valore importante, ma non sempre viene riconosciuto nelle misure economiche tradizionali. Con la biodiversità accade qualcosa di simile: il fatto che un beneficio non abbia un prezzo di mercato non significa che non abbia valore.
Dovendo sintetizzare, quali priorità indicherebbe?
Ne sceglierei tre. Collegare meglio gli strumenti esistenti, aggregare i progetti e continuare a lavorare sui modelli economici e finanziari. Servono sistemi interoperabili, capaci di mettere in relazione tassonomia, rendicontazione, dati geospaziali e politiche pubbliche. E dobbiamo imparare a considerare non soltanto gli investimenti che producono benefici per la natura, ma anche le attività e gli incentivi che continuano a provocarne il degrado. Il cambiamento, infine, va osservato nel tempo. Banche, assicurazioni, fondi previdenziali e fondazioni non modificano le proprie politiche da un giorno all’altro. Ma se, anno dopo anno, cresce la consapevolezza e aumenta l’integrazione della biodiversità nelle valutazioni, possiamo riconoscere un’evoluzione, anche quando i risultati non sono ancora pienamente visibili.
In copertina: Isabel Reuss