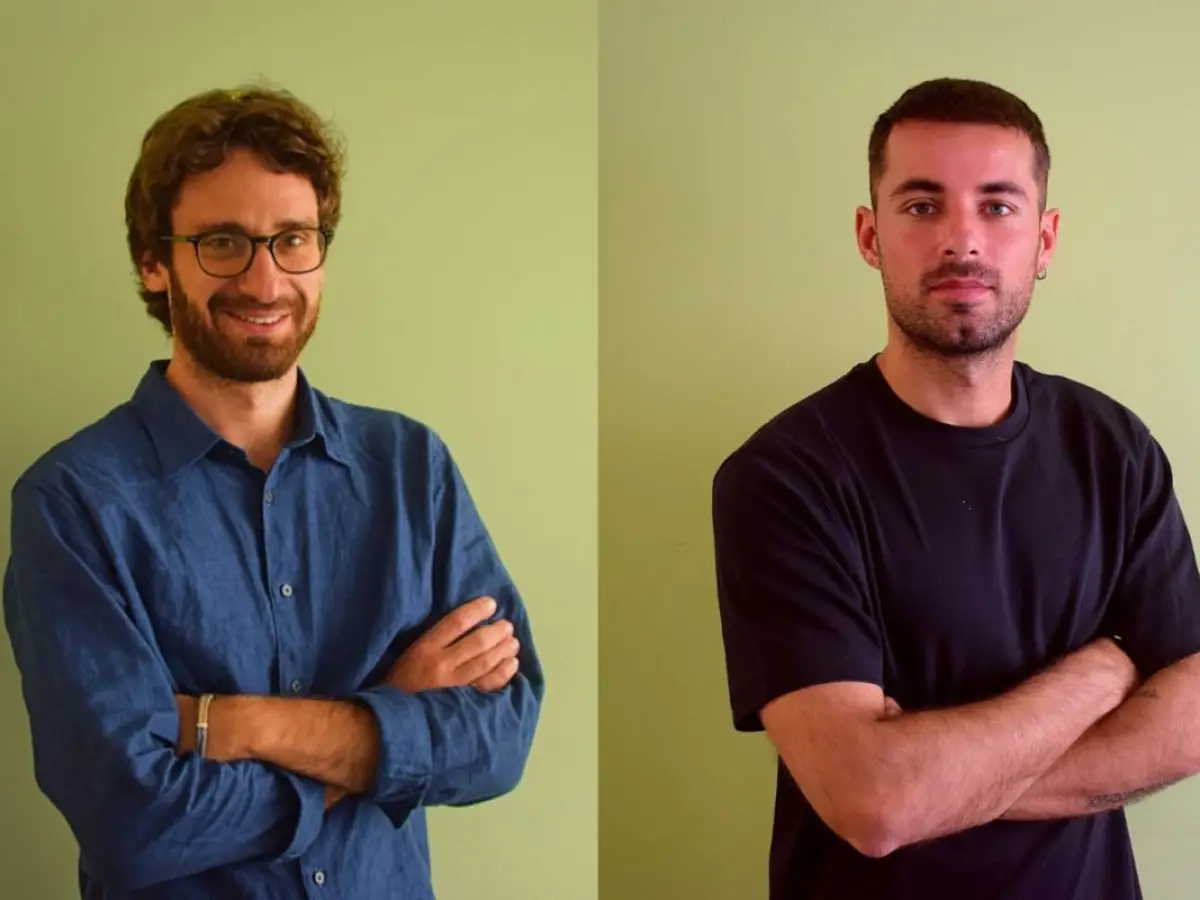
La semplificazione della normativa europea sulla rendicontazione di sostenibilità non segna la fine della domanda di informazioni ESG da parte delle imprese. Anche per quelle escluse dal perimetro della CSRD, banche, clienti e partner di filiera continueranno infatti a richiedere dati ambientali, sociali e di governance, rendendo sempre più importante la capacità di raccoglierli e gestirli in modo strutturato. Ne abbiamo parlato con Davide Treghini e Saverio Lapini, fondatori di Ollum, società di consulenza specializzata in sostenibilità aziendale, nata nel gennaio 2023, che ha l’obiettivo di accompagnare le imprese nella transizione ecologica con metodo scientifico, competenza tecnica e soluzioni concrete.
Il perimetro della CSRD si restringe, ma sostenete che la domanda di dati ESG non calerà, anzi. Perché questo paradosso?
Treghini: Il restringimento del perimetro della CSRD riduce sicuramente il numero di aziende direttamente obbligate a pubblicare un bilancio di sostenibilità, ma non necessariamente la quantità di dati ESG che le imprese dovranno raccogliere e comunicare. È questa la distinzione fondamentale. Anzi, i primi dati sembrano andare nella direzione opposta. Secondo uno studio europeo pubblicato nel 2026 da osapiens, il 90% delle organizzazioni escluse dal perimetro obbligatorio di rendicontazione prevede comunque di mantenere o ampliare la propria attività di sustainability reporting. Questo perché la rendicontazione non risponde più soltanto a un obbligo normativo. Le informazioni ESG sono sempre più utilizzate nei rapporti con banche, clienti, filiere e investitori. Dopo due anni caratterizzati da una forte incertezza normativa, il quadro degli standard di rendicontazione ha finalmente trovato una nuova forma. Il 21 settembre sono stati pubblicati nella Gazzetta ufficiale dell'Unione Europea sia gli ESRS rivisti e semplificati, destinati alle imprese soggette alla CSRD, sia il nuovo standard volontario per le imprese che restano fuori dall'obbligo. Per questo crediamo che sia utile separare due concetti che negli ultimi anni sono stati spesso sovrapposti: l'obbligo di pubblicare un bilancio di sostenibilità e la necessità di disporre di dati ESG solidi e verificabili in azienda. Il primo riguarda oggi un numero più ristretto di imprese; la seconda interessa una platea molto più ampia.
Dall'11 gennaio 2027 le linee guida EBA sui rischi ESG si estendono anche alle banche piccole e non complesse. Cosa cambia in pratica per un'azienda che chiede un finanziamento?
Lapini: Per un'azienda, il cambiamento più concreto è che le informazioni ESG potranno entrare sempre più sistematicamente nel dialogo con la banca e nella valutazione del rischio associato al finanziamento. Le banche sono infatti chiamate a considerare i fattori ESG come possibili elementi in grado di incidere sui rischi finanziari tradizionali, compreso il rischio di credito. Non si tratta quindi semplicemente di verificare quanto un'azienda sia "sostenibile", ma di capire se determinati fattori ambientali, sociali o di governance possano influenzarne nel tempo la solidità finanziaria e la capacità di rimborsare il credito. Questo non significa che tutte le imprese riceveranno le stesse richieste: il principio rimane proporzionato al rischio e, quando mancano informazioni specifiche sull'azienda, la banca può ricorrere anche a stime o dati proxy, ad esempio basati sul settore di appartenenza. Questi dati, però, restituiscono necessariamente una rappresentazione meno puntuale della situazione della singola impresa. Disporre di dati ESG propri, affidabili e aggiornati permette invece alla banca di basare la valutazione su informazioni più aderenti alla realtà aziendale, riducendo progressivamente la necessità di ricorrere a stime e proxy. Un recente studio della Banque de France mostra già questa tendenza: per i nuovi clienti bancari, una maggiore intensità carbonica è associata a spread sui prestiti più elevati, fino a circa 10 punti base per un aumento di una deviazione standard dell'intensità emissiva.
Anche le aziende fuori dalla CSRD si troveranno a fornire dati ESG ai clienti obbligati lungo la catena del valore. Come funziona questo effetto a cascata nella realtà?
Treghini: L'effetto a cascata nasce da un principio molto semplice: un'azienda soggetta alla CSRD non rendiconta soltanto ciò che accade all'interno dei propri stabilimenti, ma deve considerare anche rischi, impatti e opportunità rilevanti lungo la propria catena del valore. Per farlo, può avere bisogno di raccogliere informazioni direttamente da fornitori e altri partner commerciali. Nella pratica, quindi, un'impresa può essere completamente fuori dal perimetro della CSRD e ricevere comunque dal proprio cliente richieste su temi come emissioni, consumi energetici, caratteristiche ambientali dei prodotti, forza lavoro o politiche adottate su specifici temi ESG. È una dinamica che vediamo già direttamente con alcune delle aziende che seguiamo in Ollum: pur non essendo soggette all'obbligo di rendicontazione, hanno scelto di strutturare e pubblicare volontariamente un bilancio di sostenibilità anche per rispondere in modo più organizzato alle richieste ESG provenienti dai propri clienti e dalla filiera. Invece di ricostruire le informazioni ogni volta che arriva un questionario, l'azienda costruisce progressivamente una base di dati che può aggiornare e utilizzare nel tempo. È però importante chiarire che con la riforma della CSRD questo meccanismo è stato anche limitato per evitare richieste eccessive alle imprese più piccole. Dal 2027 entra infatti in applicazione il cosiddetto value chain cap: quando un'azienda soggetta alla CSRD raccoglie informazioni dai propri fornitori con meno di mille dipendenti, non può richiedere, per finalità di rendicontazione CSRD, informazioni superiori a quelle previste dallo standard volontario europeo, basato sul VSME (precedentemente adottato per le PMI non quotate). Questo, però, non elimina la richiesta di dati ESG: la rende più standardizzata e proporzionata. Un fornitore che organizza già internamente queste informazioni può rispondere più facilmente alle richieste dei clienti, invece di ricostruire ogni volta i dati attraverso questionari diversi.
Il nuovo standard volontario europeo promette di essere più semplice e proporzionato rispetto agli ESRS. In cosa si distingue concretamente, e per chi ha senso adottarlo?
Lapini: Il nuovo standard volontario europeo nasce proprio per evitare che un'impresa fuori dalla CSRD debba applicare un sistema di rendicontazione pensato per organizzazioni molto più grandi e complesse. Rispetto agli ESRS è quindi più snello, proporzionato e flessibile. La struttura dello standard volontario prevede un modulo base, che rappresenta il livello minimo di rendicontazione, e un modulo comprehensive, che integra il primo con informazioni aggiuntive richieste soprattutto da banche, investitori e grandi clienti. Il modulo base comprende, ad esempio, le emissioni di gas serra Scope 1 e Scope 2, oltre a informazioni su energia, inquinamento, biodiversità, acqua, rifiuti e forza lavoro. Un'altra differenza importante rispetto agli ESRS è che lo standard volontario non richiede una vera e propria analisi di doppia materialità. L'obiettivo è ridurre significativamente la complessità della rendicontazione, mantenendo però un riferimento comune europeo per la raccolta e la comunicazione dei dati ESG. Per questo, a nostro avviso, ha particolarmente senso per aziende fino a mille dipendenti che non rientrano nel perimetro della CSRD, ma che continuano a ricevere richieste di informazioni ESG da clienti, banche, investitori o altri partner della filiera. In questi casi permette di organizzare le informazioni in maniera strutturata senza costruire un sistema di reporting sovradimensionato rispetto alle reali esigenze dell'impresa. Ed è proprio questo il punto: non vediamo lo standard volontario soltanto come uno strumento per pubblicare un bilancio di sostenibilità, ma come un modo per costruire progressivamente una base di dati ESG strutturata, aggiornata e riutilizzabile nel tempo. Gli stessi dati possono così essere utilizzati per la rendicontazione, ma anche per rispondere in maniera più efficiente alle richieste che arrivano da banche, clienti e filiere.
Il vostro modello punta a rendere l'azienda autonoma sui dati ESG, non a sostituirla. Quali sono i rischi di affidare interamente il bilancio di sostenibilità a un consulente esterno?
Treghini: Molte aziende scelgono di affidare a un consulente esterno l'intero processo di rendicontazione di sostenibilità, ed è un servizio che offriamo anche noi. Non tutte le imprese, infatti, dispongono delle risorse o delle competenze necessarie per gestire internamente un'attività così articolata. Il punto, quindi, non è tanto esternalizzare la rendicontazione, quanto evitare che l'azienda rimanga completamente estranea al processo. Un bilancio di sostenibilità richiede informazioni che provengono da funzioni diverse dell'azienda: acquisti, risorse umane, amministrazione, produzione, HSE, energia. Il consulente può occuparsi anche dell'intera redazione del report, ma è importante che la conoscenza dei dati e dei processi si sviluppi progressivamente anche all'interno dell'organizzazione. Il rischio, altrimenti, è arrivare ogni anno al momento della rendicontazione e dover ricostruire nuovamente le informazioni, coinvolgere le stesse persone e risolvere gli stessi problemi di raccolta del dato. Si produce il report, ma non si costruisce un vero sistema interno di gestione delle informazioni ESG. È anche per questo che alcune aziende ci contattano con un obiettivo molto preciso: internalizzare progressivamente la gestione ESG. In questi casi capita spesso che l'azienda inserisca una figura junior dedicata alla sostenibilità e ci chieda di accompagnarla nella crescita. In una prima fase svolgiamo noi gran parte delle attività, coinvolgendo e formando direttamente la persona interna: dalla comprensione dello standard alla raccolta dei dati, fino alla redazione del report. Progressivamente, man mano che aumentano competenze e autonomia, una parte sempre maggiore del lavoro viene gestita internamente. Se i dati ESG servono non soltanto per pubblicare un bilancio una volta all'anno, ma anche per rispondere durante l'anno a richieste di banche, clienti e filiere, è importante che queste informazioni siano patrimonio dell'azienda e non soltanto del consulente che redige il report.
Con quale tipo di azienda funziona meglio il vostro approccio, e dove riconoscete i limiti del vostro posizionamento rispetto ai grandi gruppi multinazionali?
Lapini: Il nostro approccio funziona sia con aziende soggette alla CSRD sia con imprese che scelgono di rendicontare volontariamente. Ollum è nata proprio affiancando le aziende nell'applicazione degli ESRS e abbiamo già maturato esperienza con clienti obbligati alla rendicontazione, che continuiamo a seguire, oltre che con imprese esterne al perimetro della direttiva. Il nostro principale elemento distintivo è però la specializzazione verticale sulla sostenibilità, non soltanto sulla rendicontazione. Le aziende che affianchiamo hanno spesso esigenze che vanno oltre la pubblicazione del bilancio: dalla misurazione della Carbon Footprint alle analisi LCA, dalle certificazioni EPD ai percorsi di decarbonizzazione. Rispetto ai grandi gruppi di consulenza internazionali, come le Big Four, il posizionamento è differente. Queste realtà possono avere un vantaggio nei progetti che richiedono una forte integrazione tra reporting finanziario e di sostenibilità, soprattutto in organizzazioni multinazionali particolarmente complesse. Questo non significa però che Ollum non possa seguire aziende con numerose sedi internazionali: abbiamo già esperienza con clienti di questo tipo e l'ingresso nel Gruppo TÜV AUSTRIA ci permette di rafforzare ulteriormente la nostra capacità di operare su progetti internazionali. La scelta dipende quindi soprattutto dalle esigenze dell'impresa. Quando l'obiettivo è affiancare alla rendicontazione un supporto tecnico approfondito su sostenibilità, misurazione degli impatti, certificazioni e sviluppo delle competenze interne, una società specializzata come Ollum può offrire un valore aggiunto particolarmente rilevante.
In copertina: Saverio Lapini e Davide Treghini