
Questo articolo fa parte dello speciale "Pompe di calore": scoprilo qui
Nel 2024, secondo l’European Heat Pump Association (EHPA), le vendite di pompe di calore nei 19 paesi europei monitorati erano scese del 22% rispetto al 2023, a circa 2,31 milioni di unità. L'anno successivo il mercato ha ripreso a crescere: secondo il rapporto di mercato pubblicato da EHPA, a giugno 2026 nei 21 paesi analizzati le vendite sono salite del 13%, a circa 2,88 milioni di unità, contro i 2,56 milioni del 2024. La ripresa è proseguita nella prima metà del 2026, quando − complice l'impennata dei prezzi di gas e petrolio seguita alla crisi nello stretto di Hormuz e il relativo taglio delle imposte sull’elettricità − nei 12 paesi monitorati le vendite residenziali sono cresciute dell’11% rispetto allo stesso periodo dell’anno precedente, arrivando a circa 1,16 milioni di unità. A fine 2025, sempre secondo EHPA, nei 21 paesi europei considerati risultavano installate circa 29,3 milioni di pompe di calore.
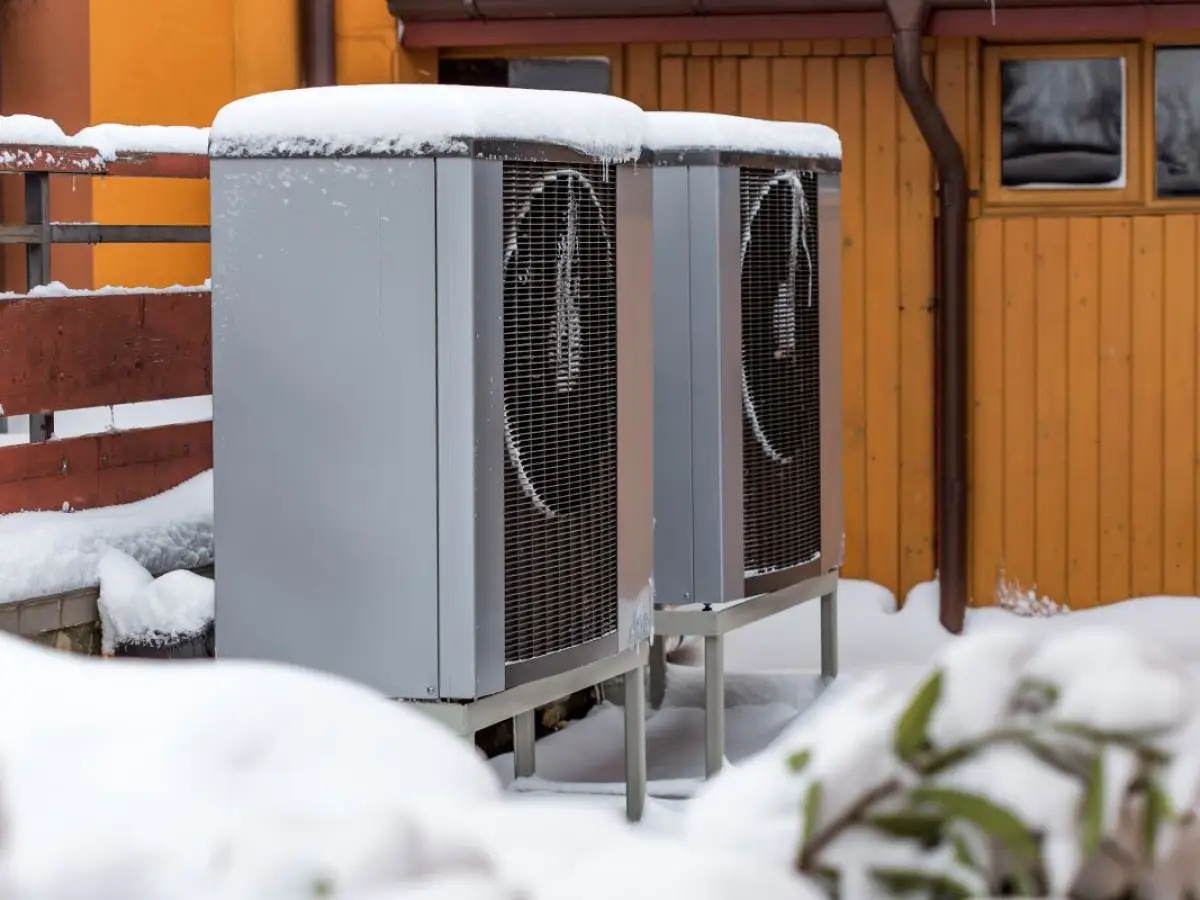
Si tratta di numeri da maneggiare con cura, perché riguardano campioni di paesi diversi e non si possono confrontare in valore assoluto. Una cosa, però, si può dire con chiarezza: è difficile continuare a discutere sul se la pompa di calore funzioni. Invece di bruciare combustibili fossili, come fa una caldaia tradizionale, questi apparecchi elettrici prelevano calore dall’aria, dall’acqua o dal sottosuolo e lo trasferiscono negli edifici per riscaldarli. A seconda della configurazione possono produrre anche acqua calda sanitaria e, nei sistemi reversibili, raffrescare gli ambienti trasferendo il calore verso l’esterno.
La maturità della tecnologia, però, non basta a garantirne la diffusione. L’attenzione si sposta quindi oggi su tre aggettivi molto più concreti, ovvero come rendere questi apparecchi accessibili, finanziabili e installabili, soprattutto negli edifici esistenti. E su una domanda di fondo: l’Europa riuscirà a trasformare una tecnologia sostenuta dalle politiche climatiche in una scelta “standard” per famiglie e imprese?
Una tecnologia matura
Che la tecnologia regga anche sul campo, oltre che nei test di laboratorio, lo confermano ormai ampie evidenze scientifiche. Un monitoraggio del Politecnico federale di Zurigo (ETH) su oltre mille impianti residenziali in dieci paesi europei ha rilevato un coefficiente di prestazione (COP) medio di 4,03 per i sistemi aria-acqua e di 4,90 per quelli geotermici. Valori che, in termini indicativi, equivalgono a un rendimento circa quattro volte superiore a quello di una caldaia a gas.
Lo stesso studio mostra però quanto conti la messa a punto: nel sottoinsieme di impianti valutabili, il 17% dei sistemi aria-acqua e il 2% di quelli geotermici presentavano prestazioni inferiori alle soglie di riferimento ricavate dagli standard europei. I risultati indicano l’importanza di verificare dimensionamento e regolazione, a partire dalla temperatura di mandata.
Una ricerca pubblicata sulla rivista Joule, firmata da ricercatori dell'Università di Oxford e del Regulatory Assistance Project (RAP), basata su installazioni reali in Nord America, Europa e Asia, mostra che tra 0 e circa -15°C le pompe di calore restano da due a tre volte più efficienti delle caldaie a gas e a gasolio, e che i modelli progettati per i climi freddi mantengono un COP superiore a 1,5 persino a -30°C.
Il barometro delle politiche pubbliche e del costo dell’energia
Nel suo rapporto 2025, l’EHPA collega la ripresa a incentivi più stabili e a condizioni fiscali favorevoli, mentre il rallentamento è attribuito a sospensioni, tagli e bilanci incerti. Il sostegno ridotto o incerto in Francia e in Austria, e gli incentivi in stallo in Polonia, pesano notevolmente; in Italia, la crescita complessiva nasconde la debolezza di una parte del settore residenziale. I dati nazionali sulle vendite riflettono quindi la continuità delle politiche piuttosto che l’entusiasmo per la tecnologia, e questa incertezza incide sia sui consumatori che su una catena di approvvigionamento che deve pianificare investimenti e formazione.
Tra le leve normative che possono favorire la domanda di pompe di calore figurano le misure del pacchetto Fit for 55, tra cui la direttiva sulla prestazione energetica degli edifici (EPBD) e il nuovo sistema di scambio delle emissioni ETS2. Quest’ultimo, operativo a pieno regime dal 2028, attribuirà un prezzo alle emissioni di CO₂ dei combustibili utilizzati negli edifici e nel trasporto stradale, compresi quelli fossili impiegati per il riscaldamento.
Il nocciolo della questione risiede però nella bolletta energetica. Una pompa di calore può consumare meno energia di una caldaia senza essere automaticamente più conveniente: ciò che conta è il prezzo dell’elettricità rispetto al gas e l’effettiva efficienza del sistema. Perché la pompa di calore convenga, il prezzo dell’elettricità deve avvicinarsi a quello del gas.
Dove fissare l'asticella è una scelta politica, e Bruxelles l’ha fatta: con il Piano d'azione per l'elettrificazione del luglio 2026, la Commissione ha indicato l'obiettivo di riportare entro il 2030 il rapporto tra prezzo dell'elettricità e del gas a un massimo di 2,5 per le famiglie e di 2 per l'industria. A luglio 2026, secondo EHPA, solo in Finlandia e Svezia l'elettricità costa meno del doppio del gas. Il Regulatory Assistance Project (RAP) aveva già proposto la stessa soglia, chiedendo di alleggerire le bollette elettriche da oneri e imposte e di incentivare la flessibilità. Anche Daikin nel marzo 2025 identificava i prezzi dell’elettricità e l’investimento iniziale come i principali ostacoli all’adozione nel settore residenziale.
Lo squilibrio deriva però da scelte politiche che possono essere modificate, e la questione diventa quali costi pubblici e di sistema vengano trasferiti sull’elettricità e quali sul gas. Per l’Italia, l’analisi RAP del settembre 2026 dà una chiave di lettura: gli incentivi non possono compensare in modo permanente uno svantaggio strutturale di prezzo e una pianificazione che continua a favorire il gas.
Sull’arte di progettare un incentivo, invece, c’è poi il tema dell’investimento iniziale, che copre l’intero intervento a livello di edificio e non solo l’apparecchio stesso. Il rapporto RAP Money for something sostiene che non conti soltanto l’entità dei contributi, ma anche il modo in cui vengono progettati: programmi di sostegno pluriennali, importi fissi differenziati per tecnologia ed efficienza, e misure di sostegno per le famiglie vulnerabili. L’aspetto più problematico tocca invece i contributi basati su percentuali, che possono alimentare l’inflazione dei costi, come suggerisce un confronto tra il modello tedesco e gli importi fissi utilizzati nel Regno Unito e in Francia.
Il banco di prova: condomìni, formazione continua degli installatori, reti elettriche
La vera prova sta nelle abitazioni esistenti, dove le elevate temperature di mandata possono ridurre l’efficienza. Il quadro tecnico delineato sul portale BUILD UP sfata due miti opposti, cioè che ogni edificio vada prima ristrutturato integralmente e che sostituire la caldaia sia sempre un'operazione immediata, senza altri interventi, e indica approcci alternativi, che vanno dai sistemi ad alta temperatura alle configurazioni ibride. Nei condomini, osserva invece RAP, coesistono ostacoli di governance e accessibilità che richiedono un sostegno collettivo, con assistenza mirata per i comproprietari a basso reddito.
Anche chi esegue l'installazione è importante. BUILD UP evidenzia il divario tra l'efficienza in laboratorio e le prestazioni nel mondo reale, aprendo così il tema delle competenze e della formazione continua degli operatori; la piattaforma della Commissione europea dedicata all’accelerazione del settore sottolinea inoltre la frammentazione dei sistemi di certificazione e la difficoltà che i consumatori incontrano nel confrontare i preventivi e nel trovare professionisti affidabili. La diffusione delle pompe di calore pone anche una questione di integrazione con la rete elettrica. Controlli intelligenti e accumuli termici possono spostare parte dei consumi fuori dalle ore di punta, purché tariffe e regole rendano questa flessibilità conveniente per gli utenti.
Restano così aperte alcune domande. Quanta parte della ripresa è strutturale, e quanta dipende da incentivi e prezzi favorevoli? Chi si farà carico degli oneri che oggi pesano sulla bolletta elettrica? Il settore è pronto a farsi giudicare sul calore effettivamente fornito? Sono domande a cui la tecnologia, da sola, non può rispondere.
In copertina: immagine Envato