
Questo articolo fa parte del canale tematico The Carbon Observer: iscriviti alla newsletter
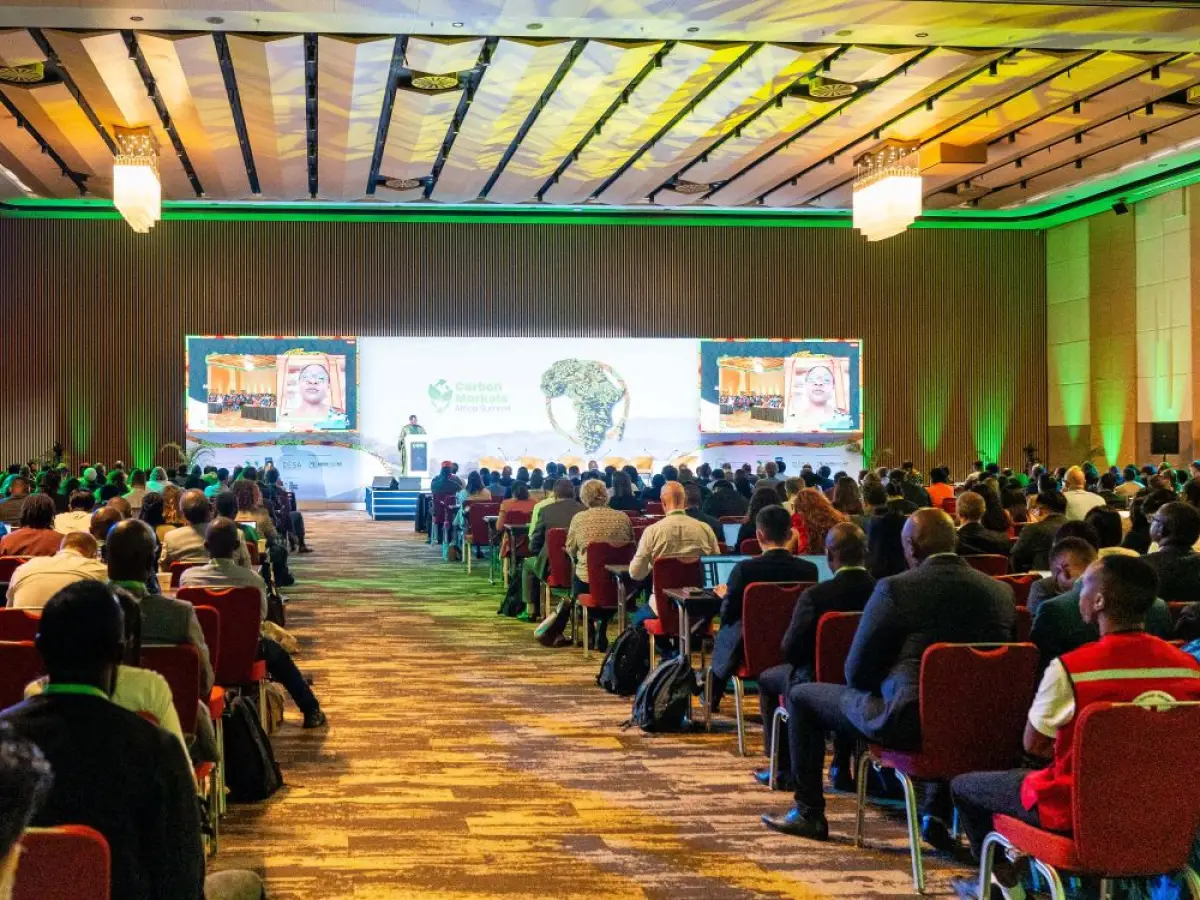
da Kigali - Ho scritto questo editoriale dal Carbon Markets Africa Summit di Kigali, un evento straordinario che ha messo intorno allo stesso tavolo investitori, sviluppatori di progetti e governi, tutti uniti dall'obiettivo di rendere l'Africa un vero e proprio hub per i mercati del carbonio previsti dall'Articolo 6.
Tra i tanti interventi, ce n'è uno in particolare che mi ha colpito. Durante il suo discorso di apertura, la ministra dell'ambiente del Ruanda ha espresso un concetto chiave: l'Africa ha un disperato bisogno di progetti finanziabili, capaci cioè di attrarre capitali privati e di fare da traino allo sviluppo economico. Ed è proprio questo il punto centrale. La finanza legata al carbonio potrebbe giocare un ruolo decisivo per mobilitare risorse, creare posti di lavoro e tracciare un percorso di crescita davvero sostenibile. Eppure, c'è un dettaglio che non può passare inosservato.
In mezzo a decine di dibattiti, riunioni e presentazioni focalizzati su opportunità di investimento e finanza climatica, l'Articolo 6.4 e il relativo meccanismo di credito dell'Accordo di Parigi (PACM) sono stati i grandi assenti. Per chi i progetti li sviluppa e li finanzia sul campo, l'Articolo 6.4 continua a sembrare un costrutto teorico più che un'opportunità concreta di business.
Non è una questione di preconcetti o di ostilità a prescindere. Molto più semplicemente, gli operatori non vedono alcun motivo per accollarsi un ulteriore carico burocratico in un mercato già di per sé intricato e complesso.
Tra metodologie in continua evoluzione, autorizzazioni dei paesi ospitanti, meccanismi per evitare il doppio conteggio dei crediti e richieste sempre più stringenti degli acquirenti, gli sviluppatori hanno già il loro bel da fare. L'Articolo 6.4 aggiunge un ulteriore strato di burocrazia e nuovi iter autorizzativi senza garantire, a oggi, un chiaro vantaggio commerciale.
Dopo anni di estenuanti negoziati, il meccanismo sta finalmente muovendo i primi passi operativi. A ottobre 2026 risultano approvate cinque metodologie (tra cui due dedicate alla clean cooking), mentre 1.512 progetti registrati nell’ambito del vecchio Meccanismo di sviluppo pulito (CDM) hanno chiesto il passaggio al nuovo sistema, 418 dei quali hanno ottenuto il via libera dal paese ospitante entro giugno. Ma un conto è convertire progetti già esistenti, un altro è riuscire ad attrarre nuovi investimenti da zero sotto le nuove regole.
Discutendo con esperti e addetti ai lavori, emerge un timore diffuso: il conservatorismo nelle metodologie sembra essere diventato l’unico metro di misura dell'integrità ambientale.
In parole semplici: linee di base più severe e requisiti di monitoraggio più rigidi rischiano di ridurre drasticamente il numero di crediti generati da ciascun impianto. Se a questo aggiungiamo le detrazioni obbligatorie – come il 5% destinato al Fondo per l'adattamento e almeno il 2% per la mitigazione complessiva – e consideriamo anche le commissioni amministrative, le tasse nazionali e i contributi per la gestione del rischio di inversione delle emissioni, il margine si assottiglia paurosamente
Per toccare con mano l'impatto economico di questo approccio, ho provato a fare una simulazione molto semplice. Non si tratta di un modello finanziario complesso né di una previsione sui prezzi, ma di un esercizio per capire come cambia la sostenibilità economica di un progetto.
Immaginiamo un progetto che originariamente generava 100.000 crediti all'anno, venduti a 10 dollari l'uno, per un ricavo totale di 1 milione di dollari. Se regole più restrittive riducono l'emissione del 40% e applichiamo il 7% di detrazioni obbligatorie dell'UNFCCC, i crediti effettivamente vendibili scendono a 55.800. A quale prezzo bisognerebbe vendere ciascun credito per mantenere invariato il ricavo di 1 milione di dollari?

Nello scenario più penalizzante, un credito che prima veniva venduto a 10 dollari dovrebbe essere piazzato sul mercato a quasi 30 dollari solo per coprire le perdite e mantenere lo stesso ritorno economico.
La domanda sorge spontanea: il mercato è davvero disposto a pagare questo sovrapprezzo? Il nodo della questione non è la prudenza in sé, ma l'accumularsi di paletti e restrizioni che non tengono conto dei passi avanti già fatti per correggere i problemi di sovrastima del passato. La cautela serve a garantire la qualità dei crediti, non deve diventare un ostacolo fine a sé stesso.
Nel frattempo, il mercato globale dei crediti di carbonio continua ad andare avanti per la sua strada. Secondo le stime di Sylvera, la domanda di crediti con adeguamento internazionale sostenuta dal sistema CORSIA (per il settore aereo) e dai programmi di acquisto statali potrebbe toccare un miliardo di tonnellate entro il 2030.
A differenza dell'Articolo 6.4, questi canali alternativi utilizzano standard, registri e metodologie già collaudati e familiari per gli sviluppatori, consentendo consegne immediate a compagnie aeree e governi. Perché un operatore dovrebbe avventurarsi in un meccanismo tutto nuovo quando i sistemi attuali gli spalancano già le porte dei mercati di conformità?
Una spinta decisiva potrebbe arrivare dalla domanda futura. La Commissione europea ha proposto di mettere all'asta fino a 260 milioni di quote ETS per finanziare l'acquisto di crediti internazionali tra il 2036 e il 2040. Con un prezzo stimato delle quote intorno ai 120 euro verso la fine degli anni Trenta, si parlerebbe di una potenza di fuoco di circa 31 miliardi di euro. Sebbene non si tratti di cifre garantite, questa stima dà l'idea dell'enorme potenziale in gioco.
Una capacità d'acquisto di questo livello potrebbe rendere l'Articolo 6.4 estremamente attrattivo, creando un nuovo punto di riferimento per il mercato globale e spingendo altri paesi a seguirne l'esempio. Ma questo scenario apre a due interrogativi fondamentali: i compratori saranno disposti ad accettare prezzi più alti pur di assicurarsi questi crediti, mantenendo al tempo stesso l'operazione economicamente vantaggiosa? Ci saranno abbastanza crediti autorizzati e idonei sul mercato?
Generare meno crediti per singolo impianto significa dover investire molto di più per ottenere i medesimi volumi. Inoltre, l'autorizzazione da parte dei paesi ospitanti rimane una decisione sovrana e non sempre prevedibile, mentre i vincoli sull'anno di generazione dei crediti inseriscono un ulteriore elemento di incertezza.
Per l'Europa, garantirsi 260 milioni di crediti tra il 2036 e il 2040 richiede la pianificazione e il finanziamento di una solida pipeline di interventi con anni di anticipo. Il mercato non può permettersi di aspettare il 2036 per avviare i progetti che serviranno a quella data.
Tutto questo ci riporta al punto di partenza e al messaggio lanciato a Kigali: "L'Africa ha bisogno di progetti finanziabili". Il successo dell'Articolo 6.4 dipenderà dalla sua capacità di dare segnali chiari alla domanda e di ridurre i rischi per chi investe. Significa snellire le procedure, dare certezze normative, definire iter trasparenti per le autorizzazioni statali e trasformare le ambizioni su carta in progetti reali, capaci di attrarre capitali e portare risultati concreti per il pianeta.
In copertina: uno scatto dall’apertura del Carbon Markets Africa Summit (CMAS) 2026 a Kigali, foto di VUKA Group